开店收钱这件事,看着只是“摆个码”,实际牵着三样东西:费率、到账、合规。费率低到离谱的,多半在别处找补;到账慢一天,现金流就紧一天;资质不清的,可能一夜之间被停用。
先弄懂:一笔钱从顾客手机到你账户,走了几步
顾客扫码 → 收单机构(持牌支付公司)受理 → 清算机构(如银联、网联)转接 → 收单机构结算到你的结算卡。中间每一环都有成本,所以费率不可能为零。所谓“零费率”,通常是把成本转成了押金、设备费、或者后期涨价。
这里要分清“一清”和“二清”:一清是持牌机构直接结算到你账户;二清是平台先收钱、再转给你,资金在别人账上过一手,平台跑路或挪用的风险由你承担。判断方法很简单:看结算凭证上的付款方是不是持牌支付机构,而不是某个“科技公司”。
费率怎么算才不吃亏
常见档位:扫码(借记卡/零钱)约 0.38%,信用卡扫码约 0.5%—0.6%,POS 刷卡借记卡约 0.5%、信用卡约 0.6%,部分行业与公益类有优惠档。以月流水 5 万元、综合 0.45% 计,手续费约 225 元。
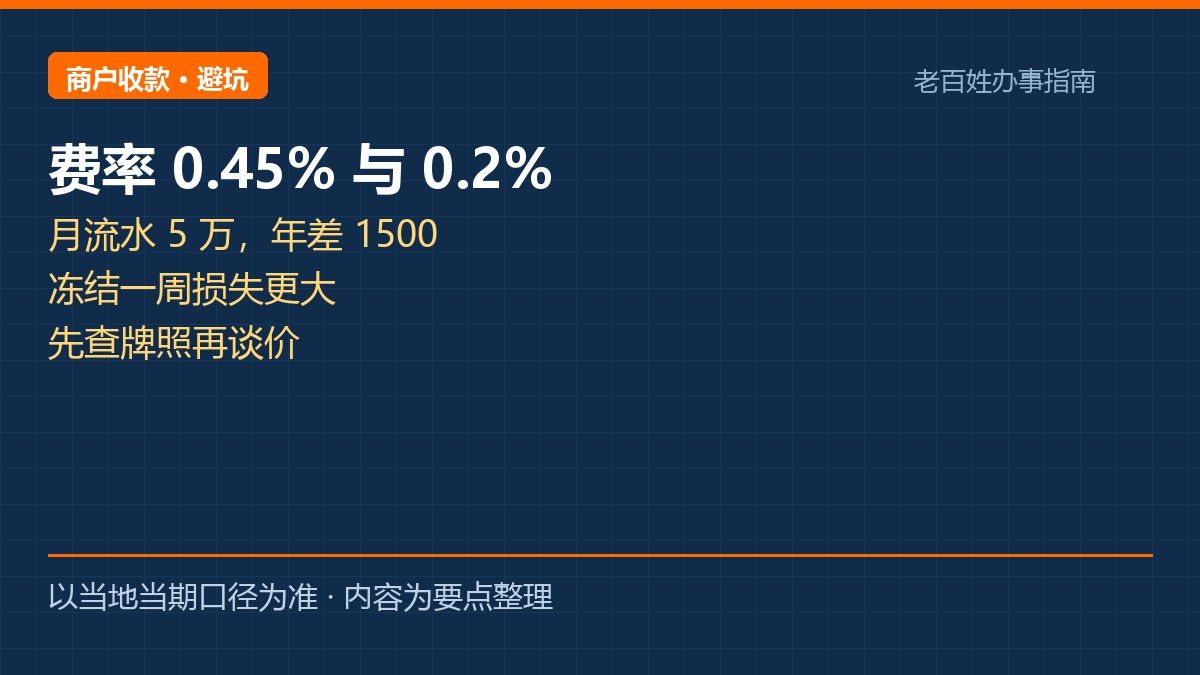
低价陷阱的典型话术是“0.2% 永久费率”。算一下:5 万元流水只收 100 元,扣掉清算与通道成本后几乎不剩,机构要么后期调价,要么在商户不知情时“跳码”(把高费率交易报到低费率类别),被银联风控命中后可能冻结结算。
到账时间:T+1、D+1、D+0 的区别
T+1 是交易日次日到账(遇节假日顺延);D+1 是自然日次日(节假日也到);D+0 是当日到账,通常加收提现费或按笔收费。餐饮、零售这类现金流紧的行业,D+0 有价值;客单价稳定、账期宽松的,T+1 更省成本。
三个必须核验的资质
①支付牌照:在央行官网“支付业务许可证”名录里查机构名称与业务类型(银行卡收单、互联网支付等),确认在有效期内。②结算主体:合同上的收款方必须是持牌机构或其授权服务商,且写明结算账户为你本人/本企业账户。③设备合规:POS 机具要有入网标识,不接受“改装机”“刷卡神器”。
算一笔账:个体小店一年能省多少
月流水 5 万、综合费率 0.45%,年手续费 2700 元。如果被“0.2%”吸引,前期看似省 1500 元,一旦被跳码风控冻结结算一周,5 万流水压在里面,房租、进货都要垫钱——这笔损失远大于省下的费率。费率不是越低越好,稳定结算才是。
五个常见坑,逐条对照
①押金不退:办机时交几百押金,说“刷满多少返”,结果条件苛刻。②设备费虚高:机具标价远高于市场价,且不能退。③跳码:小票商户名与你实际经营不符,顾客投诉、风控冻结。④二清:结算凭证付款方是陌生公司。⑤“代办执照+收款”打包:用他人身份开户,账户被用于洗钱,你可能担责。
常识科普:MCC 是什么,为什么和你有关
MCC 是商户类别码,标识你的经营行业。不同 MCC 对应不同费率与是否计积分。餐饮、零售、超市各有编码。顾客刷卡有没有积分、银行给不给优惠,都和 MCC 相关。MCC 与实际经营不符,就是“跳码”的一种,属于违规。
和做支付服务的徐经理聊过
他给了两条最实在的建议:一是“先看牌照和结算凭证,再谈费率”,二是“别贪一次性低价,要看一年后的续费与设备政策”。他的联系方式是 18947036918,海拉尔本地商户可以直接问开通条件、所需材料与到账规则。
办理通常需要:营业执照、法人身份证、结算账户(对公或个体户账户)、经营场所照片。个体户也可用经营者个人账户结算,具体以机构要求为准。开通前把费率、到账时间、押金与退出条件写进合同,口头承诺不作数。
提示:本文为常识科普与避坑整理,不构成投资或合作建议。支付服务的选择请自行核验机构资质与合同条款;费率、到账规则以签约时的书面约定为准。遇结算异常,第一时间联系收单机构并保留交易凭证。